Portfolio Manager
• Visione
Quant chart: Asian hardware stocks show big gains and big swings
Sebbene il boom della spesa per l’IA provenga perlopiù dalle sale riunioni delle aziende statunitensi, gran parte della relativa attività si manifesta negli stabilimenti asiatici. I rialzi dei titoli azionari sono stati enormi; tuttavia, l’andamento è variato notevolmente a livello di singole società.
Relatori
Mentre le maggiori aziende tecnologiche statunitensi investono miliardi nelle infrastrutture per l’IA, gran parte di questa spesa attraversa la catena di fornitura dell’hardware in Asia. Taiwan rappresenta il fulcro di questo flusso, mentre le aziende coreane forniscono memorie, componenti e capacità produttiva chiave.
Tra i 51 titoli riportati nella Figura 1, il rendimento mediano a un anno è stato del 173%, ma il calo mediano rispetto a un massimo recente è stato del 23%. 20 titoli hanno guadagnato almeno il 200% nel corso dell’anno; per contro, 7 si trovavano almeno il 40% sotto ai rispettivi massimi recenti. Come mostra il grafico, nell’arco di 12 mesi il mercato appare ancora eccezionalmente forte; ciononostante, a un esame più ravvicinato il quadro è molto meno uniforme.
Figura 1 | Forti rialzi accompagnati da flessioni molto diversificate
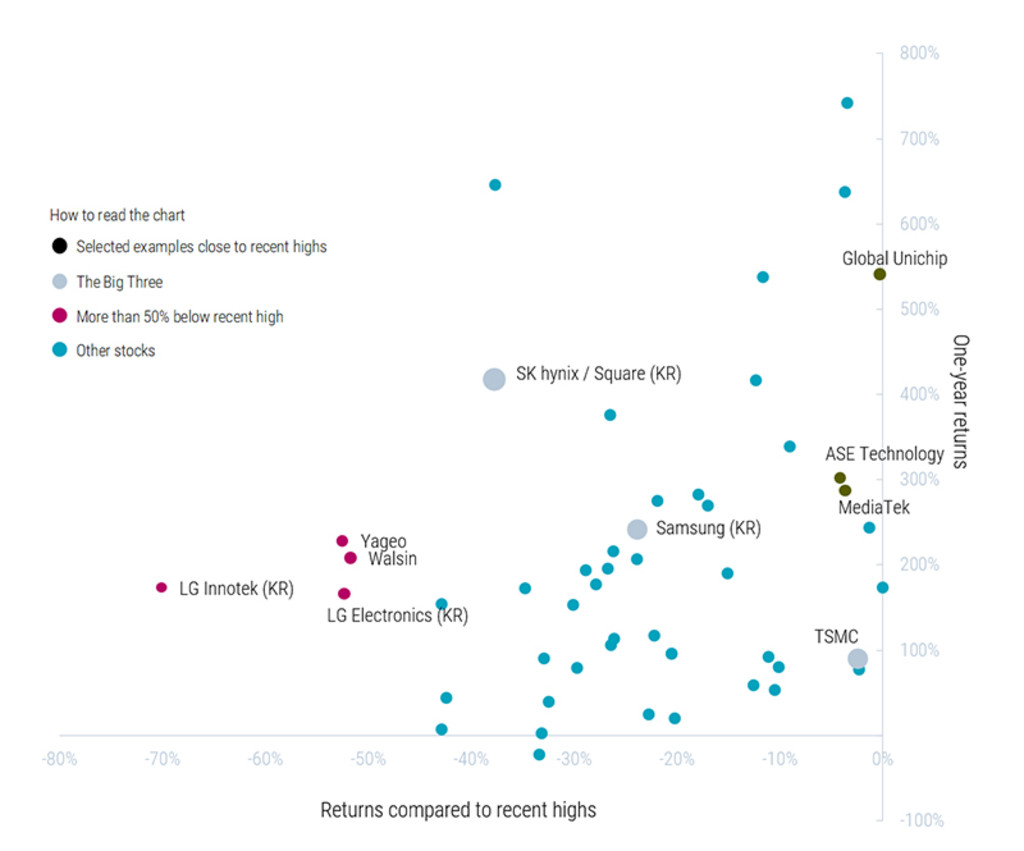
I rendimenti passati non sono indicativi dei possibili risultati futuri. Il valore degli investimenti è soggetto a oscillazioni. Le società menzionate e raffigurate sono riportate esclusivamente a scopo illustrativo. Non è possibile trarre alcuna conclusione riguardo al loro sviluppo futuro. La loro menzione non costituisce una raccomandazione all’acquisto, alla vendita o al mantenimento. Fonte: Analisi di Robeco; Bloomberg.1Rendimenti dei titoli azionari a un anno e cali rispetto ai massimi recenti per 51 società attive nella catena del valore asiatica dell’hardware per l’IA. Tutti i dati sono aggiornati al 24 settembre 2026.
Il diagramma a dispersione rende visibili queste differenze. MediaTek2, ASE Technology e Global Unichip, tre società di rilievo al centro del boom dell’IA, si sono mantenute a meno del 5% dai rispettivi massimi recenti, sostenute da una positiva crescita degli ordini e da un buon momentum degli utili. LG Innotek, LG Electronics, Yageo e Walsin si trovavano oltre il 50% al di sotto dei rispettivi massimi, nonostante tutte e quattro avessero registrato rendimenti positivi a un anno.
3D EM Equity UCITS ETF USD Acc
- performance ytd (31-8)
- 30,39%
- SFDR (31-8)
- Article 8
- Pagamento del dividendo (31-8)
- No
- Prezzo corrente (7-10)
- 9,21
- Inception date (31-8)
I rendimenti passati non sono indicativi dei possibili risultati futuri. Il valore degli investimenti può subire oscillazioni.Annualizzati (per periodi superiori ad un anno). Le performance si intendono al netto delle commissioni e sulla base dei prezzi delle operazioni.
La catena del valore alla base della dispersione
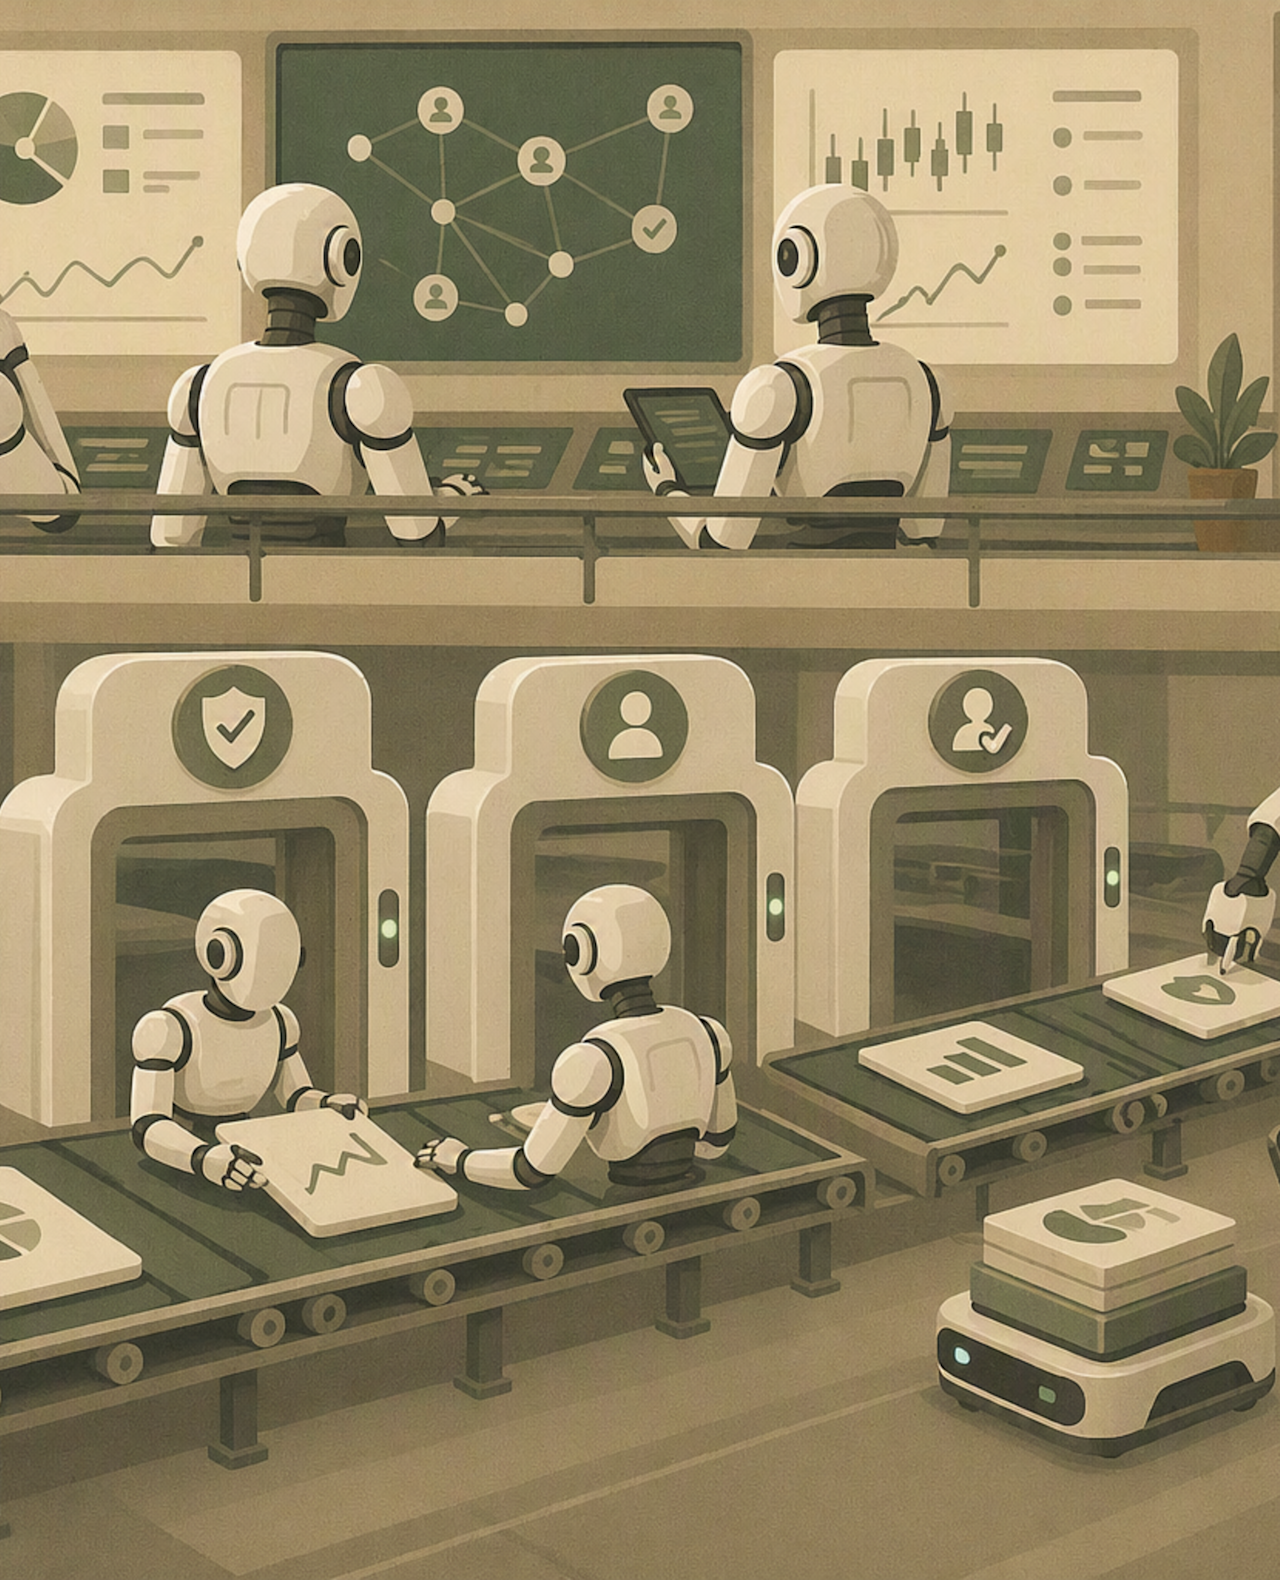
Il framework articolato in dieci fasi della Figura 2 aiuta a spiegare queste differenze. La filiera dell’hardware per l’IA va dalla progettazione dei chip alle fonderie, alle memorie, ai substrati, all’assemblaggio e ai test, fino alle reti, all’alimentazione e al raffreddamento, ai componenti, alle schede e ai server completi. Le società attive in ciascuna di queste fasi affrontano cicli della domanda, pressioni concorrenziali e valutazioni iniziali differenti e l’esposizione allo stesso boom della spesa può quindi produrre risultati molto diversi in termini di utili e andamento dei titoli azionari.
Figura 2 | Le dieci fasi della catena del valore asiatica dell’hardware per l’IA
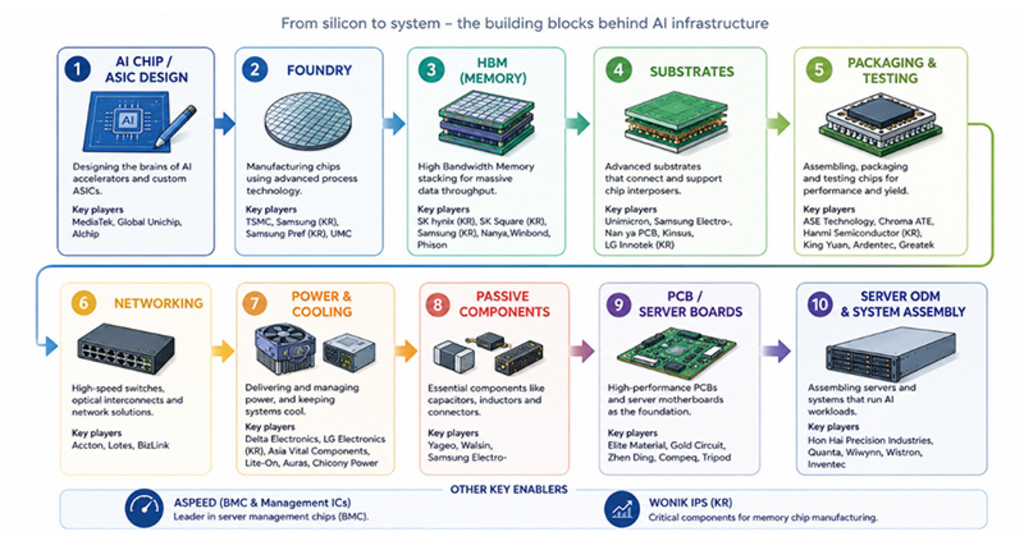
Fonte: Robeco. Questo framework, che rappresenta una delle possibili classificazioni della catena del valore dell’hardware per l’IA, si concentra sui principali operatori taiwanesi e coreani; lungo la filiera, tuttavia, competono anche società giapponesi, cinesi e statunitensi.
Perché la selezione dei titoli è importante
Per gli investitori, individuare una società che beneficia dell’IA è solo il punto di partenza: l’interrogativo più difficile da risolvere riguarda la comprensione di quanta crescita futura sia già incorporata nel prezzo del titolo. Anche un’attività solida nel settore dell’IA può deludere, se le aspettative si spingono troppo oltre gli utili; per contro, revisioni al rialzo degli utili possono sostenere ulteriori guadagni anche dopo un forte rally.
Le strategie quantitative di Robeco per i mercati emergenti puntano a cogliere queste differenze attraverso numerose decisioni bottom-up sui singoli titoli, mantenendo al contempo equilibrate le esposizioni complessive a livello geografico e settoriale. Finora, nel 2026, la selezione dei titoli tecnologici ha infatti contribuito positivamente, senza un sovrappeso complessivo nei titoli legati all’IA.
Note in calce
1Fonte: I seguenti sono marchi commerciali e marchi di servizio di Bloomberg Finance L.P., società in accomandita semplice del Delaware, o delle sue controllate: BLOOMBERG, BLOOMBERG ANYWHERE, BLOOMBERG MARKETS, BLOOMBERG NEWS, BLOOMBERG PROFESSIONAL, BLOOMBERG TERMINAL e BLOOMBERG.COM: L’assenza di un marchio commerciale o di servizio da questo elenco non comporta la rinuncia di Bloomberg ai propri diritti di proprietà intellettuale sul relativo nome, marchio o logo. Tutti i diritti sono riservati.
2 Le società menzionate e raffigurate sono riportate esclusivamente a scopo illustrativo. Non è possibile trarre alcuna conclusione riguardo al loro sviluppo futuro. La loro menzione non costituisce una raccomandazione all’acquisto, alla vendita o al mantenimento.