Client Portfolio Manager

• Visione
Credit Income in un contesto di incertezza sui tassi di interesse
Un approccio flessibile al credito può aiutare gli investitori a generare rendimento senza dover contare su un calo dei tassi di interesse.
Relatori
Top keywords
Sommario
- Rendimenti interessanti, ma spread contenuti e incertezza sui tassi impongono l’adozione di un approccio selettivo
- La flessibilità a livello globale aiuta a individuare opportunità di reddito nei mercati del credito
- Qualità, duration più breve e gestione attiva aiutano a bilanciare reddito e rischio
I rendimenti del credito restano interessanti,1 ma accedervi è diventato più complesso. Gli spread sono ristretti, l’incertezza sull’inflazione è persistente e le obbligazioni a più lunga scadenza sono vulnerabili ai cambiamenti nelle aspettative sui tassi. Per gli investitori, è sempre più probabile che le performance provengano dal reddito disponibile nei mercati del credito e da un’attenta selezione degli emittenti, piuttosto che da un calo dei tassi o da un’ulteriore compressione degli spread.
Questo accresce il valore di un approccio flessibile, in grado di modificare le allocazioni al mutare delle condizioni di mercato.
Con una domanda proveniente da più direzioni, gli investitori in liquidità stanno valutando di andare oltre i fondi comuni monetari alla ricerca di un reddito più elevato, mentre gli investitori obbligazionari tradizionali puntano a limitare l’esposizione ai tassi di interesse a lungo termine. Sebbene i punti di partenza siano diversi, l’obiettivo è simile: ottenere un reddito regolare senza assumere più rischio di credito o di duration del necessario.
È difficile formulare previsioni sull’inflazione, mentre gli sviluppi fiscali e geopolitici accrescono l’incertezza sulla politica monetaria. L’aumento del debito pubblico e dell’offerta di obbligazioni potrebbe inoltre esercitare una pressione al rialzo sui rendimenti a più lungo termine. Al contempo, gli spread creditizi ristretti offrono un margine di protezione minore contro eventuali battute d’arresto del mercato, rafforzando la necessità di gestire con attenzione il rischio di credito e di duration.
La strategia Robeco Credit Income è posizionata di conseguenza. La duration è gestita attivamente entro un intervallo di circa 3-5 anni e all’8 settembre 2026 si attestava leggermente al di sotto di 4 anni. La strategia privilegia i tratti a breve e media scadenza delle curve dei rendimenti, riducendo la sensibilità ai movimenti dei tassi a più lungo termine. Anche il beta creditizio è moderatamente inferiore a 1, rispetto al più ampio mercato del credito, in linea con un atteggiamento prudente verso il rischio di mercato complessivo.
Far leva sulla flessibilità per trovare reddito a livello globale
I mercati del credito differiscono quanto a valore relativo, poiché le condizioni economiche e di finanziamento divergono tra regioni ed emittenti. Un mandato flessibile consente alla strategia di effettuare allocazioni nel credito investment grade, high yield e dei mercati emergenti a livello globale. Questa flessibilità è particolarmente importante quando le valutazioni a livello di indice sono onerose.
Il posizionamento attuale privilegia le obbligazioni finanziarie subordinate e il credito con rating BB a breve scadenza. Il team rileva valore anche in alcuni emittenti con rating B il cui spread aggiuntivo compensa adeguatamente il rischio.
Date le prospettive ancora incerte su inflazione e politica monetaria, gli investitori hanno bisogno di un approccio che sappia adattarsi
Il team mantiene una view costruttiva sui suoi settori HALO preferiti (comunicazioni, utility e minerario), dove modelli di business resilienti e dinamiche settoriali favorevoli offrono supporto. La strategia ha un assetto più prudente sulle regioni importatrici nette di energia e quindi più vulnerabili all’aumento dei costi energetici e al ritorno di pressioni inflazionistiche. Al di fuori degli Stati Uniti, la strategia ha individuato opportunità appetibili nel credito europeo ed emergente, che offre diversificazione tra diversi cicli economici e dei tassi di interesse.
Credit Income DH EUR
- performance ytd (31-7)
- -0,17%
- Performance 3y (31-7)
- 4,81%
- morningstar (31-7)
- SFDR (31-7)
- Article 8
- Pagamento del dividendo (31-7)
- No
I rendimenti passati non sono indicativi dei possibili risultati futuri. Il valore degli investimenti può subire oscillazioni.Annualizzati (per periodi superiori ad un anno). Le performance si intendono al netto delle commissioni e sulla base dei prezzi delle operazioni.
Distinguere gli emittenti vincenti da quelli penalizzati dall’IA nel mercato del credito
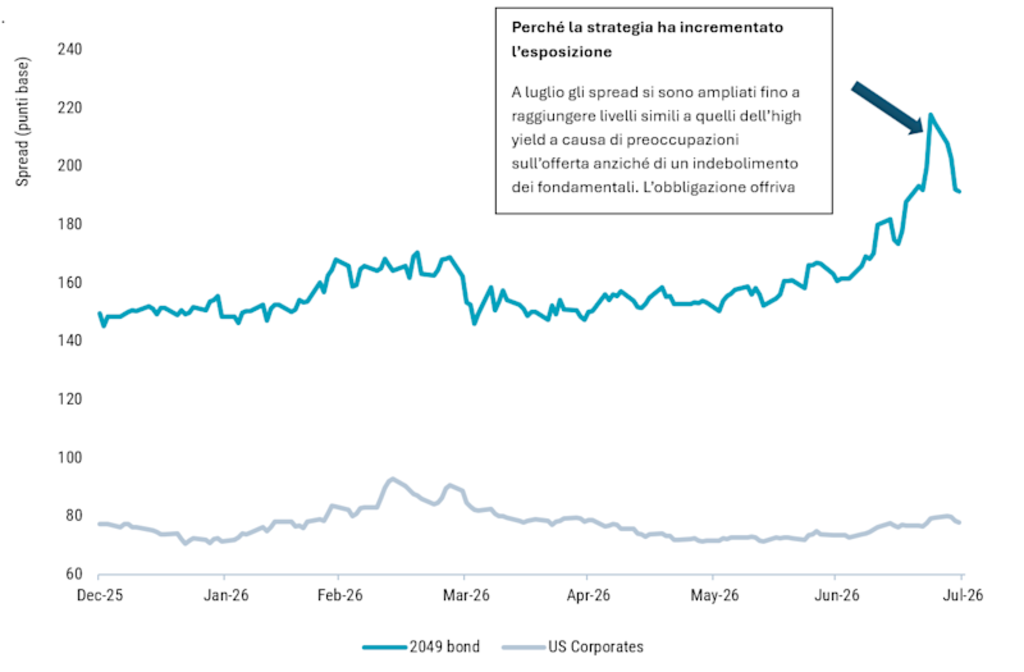
L’espansione dell’intelligenza artificiale (IA) è un altro esempio del perché la selezione bottom-up sia importante. Gli investimenti nell’IA possono creare opportunità significative sul lungo termine, ma richiedono anche ingenti spese in conto capitale. Per gli obbligazionisti, la crescita futura deve essere valutata alla luce dei rischi di finanziamento e di esecuzione. La Figura 1 mostra come l’ampliamento dello spread dell’obbligazione di un data center con rating A, determinato dall’offerta, abbia consentito alla strategia di incrementare l’esposizione.
Figura 1 – Le preoccupazioni sull’offerta provocano l’ampliamento dello spread dell’obbligazione di un data center con rating A. Spread dell’obbligazione con scadenza 2049 rispetto all’indice corporate investment grade statunitense (punti base).
Tutte le opinioni espresse sono passibili di variazioni. Le presenti informazioni hanno finalità esclusivamente educative e non devono essere interpretate come un’offerta, una sollecitazione, una raccomandazione o un’approvazione di particolari titoli, prodotti o servizi. Le posizioni mostrate nella diapositiva sono solo a scopo illustrativo per dimostrare la strategia di investimento alla data indicata. Non è possibile trarre alcuna conclusione sullo sviluppo futuro dell’emittente/emissione. La loro menzione non costituisce una raccomandazione all’acquisto, alla vendita o al mantenimento. Fonte: Robeco, Bloomberg. Dati aggiornati a luglio 2026.
Nonostante questa opportunità specifica, la strategia mantiene un orientamento complessivamente prudente sul settore tecnologico, dove il potenziale di rialzo per i creditori appare limitato rispetto ai rischi. L’attenzione è rivolta a distinguere le società in grado di finanziare agevolmente gli investimenti legati all’IA da quelle la cui qualità creditizia potrebbe deteriorarsi con l’aumento della spesa. La stessa disciplina si applica anche in altri contesti, con un’esposizione limitata a società cicliche o di qualità inferiore, laddove gli spread non compensino adeguatamente il rischio.
Reddito indipendente dall’andamento di un singolo mercato
Date le prospettive ancora incerte su inflazione e politica monetaria, gli investitori hanno bisogno di un approccio che sappia adattarsi. L’approccio flessibile di Credit Income consente alla strategia di riposizionarsi al mutare delle condizioni, sotto la guida di una ricerca bottom-up volta a individuare le aree in cui vale la pena assumere rischi. Questa adattabilità rende la strategia particolarmente rilevante al giorno d’oggi: essa consente infatti di perseguire un reddito dove la remunerazione è migliore, pur mantenendo un approccio disciplinato a fronte di un aumento dei rischi.
Nota in calce
1I rendimenti passati non sono indicativi dei possibili risultati futuri. Il valore degli investimenti può subire oscillazioni.
Cosa c’è di nuovo sul fronte dei titoli corporate?
Resta sul pezzo con la nostra newsletter sulle ultime novità in tema di investimenti obbligazionari.