Portfolio Manager

• Visión
Sector farmacéutico: crecimiento de calidad a precios atractivos
La renta variable farmacéutica comienza a recuperarse tras un periodo prolongado en el que el capital se concentró en los hiperescaladores y la infraestructura de IA. Aunque el sector salud aún cotiza con descuento frente al mercado, la mayor claridad sobre aranceles y precios de los medicamentos, junto con un sólido ciclo de innovación, respalda unas perspectivas fundamentales favorables.
Autores/Autoras
Top keywords
Resumen
- Los inversores globales mantienen una infraponderación en el sector salud
- Nuestro escenario base para el sector farmacéutico es una revalorización respaldada por sólidos fundamentales
- Los riesgos regulatorios y arancelarios aún presentes exigen una cuidadosa selección de valores
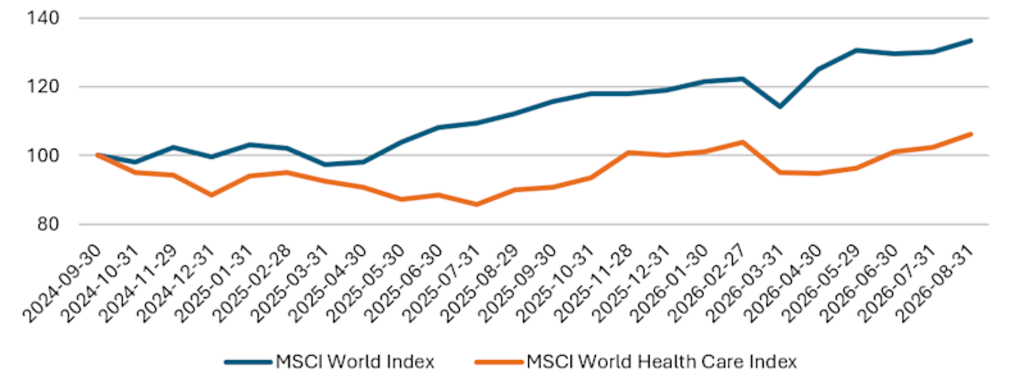
La renta variable del sector salud ha atravesado un periodo especialmente difícil. En los doce meses hasta finales de agosto, el índice MSCI World obtuvo una rentabilidad del 11,3%, frente al 6,7% del índice MSCI World Healthcare. Esta brecha no refleja un deterioro de los fundamentales de las compañías farmacéuticas ni de herramientas para ciencias de la vida, sino una marcada rotación del capital hacia los hiperescaladores y la infraestructura de IA. Mientras billones de dólares se dirigían a estos segmentos, salud —tradicionalmente uno de los sectores más grandes y defensivos del mercado— actuó como fuente de financiación, pese al crecimiento sostenido de sus beneficios. A diferencia de correcciones anteriores, el retroceso no estuvo motivado por dudas sobre el crecimiento del sector ni por sus perspectivas regulatorias.
Gráfico 1: Las acciones del sector salud llevan dos años a la zaga del conjunto del mercado
Rentabilidades pasadas no son garantía de resultados futuros. El valor de sus inversiones puede fluctuar.
Fuente: MSCI, Robeco; datos del 1 de septiembre de 2024 al 31 de agosto de 2026; índice con base 100, rentabilidad del precio en USD.
La brecha de rentabilidad ha empezado a estrecharse a medida que los inversores diversifican al margen de tecnología, por motivos ajenos a los fundamentales del sector salud.
El bache de Trump
Las farmacéuticas fueron las más afectadas por esa rotación. El sector atravesó un bache tras las elecciones estadounidenses que finalmente tocó fondo en agosto de 2025, con un descuento del 39% frente al mercado —su peor comportamiento relativo en 35 años —, al anticipar los inversores los peores escenarios en cuanto a aranceles y precios de los medicamentos. Desde entonces, la confianza ha mejorado al disiparse los peores obstáculos políticos, lo que ha permitido que el sector vuelva a cotizar con solo un descuento modesto frente al mercado, en líneas generales dentro de su rango histórico normal. La recuperación fue intensa y generalizada, pero creemos que sigue dejando claramente infravaloradas las apuestas de crecimiento más atractivas del sector.
La fórmula de crecimiento del sector farmacéutico
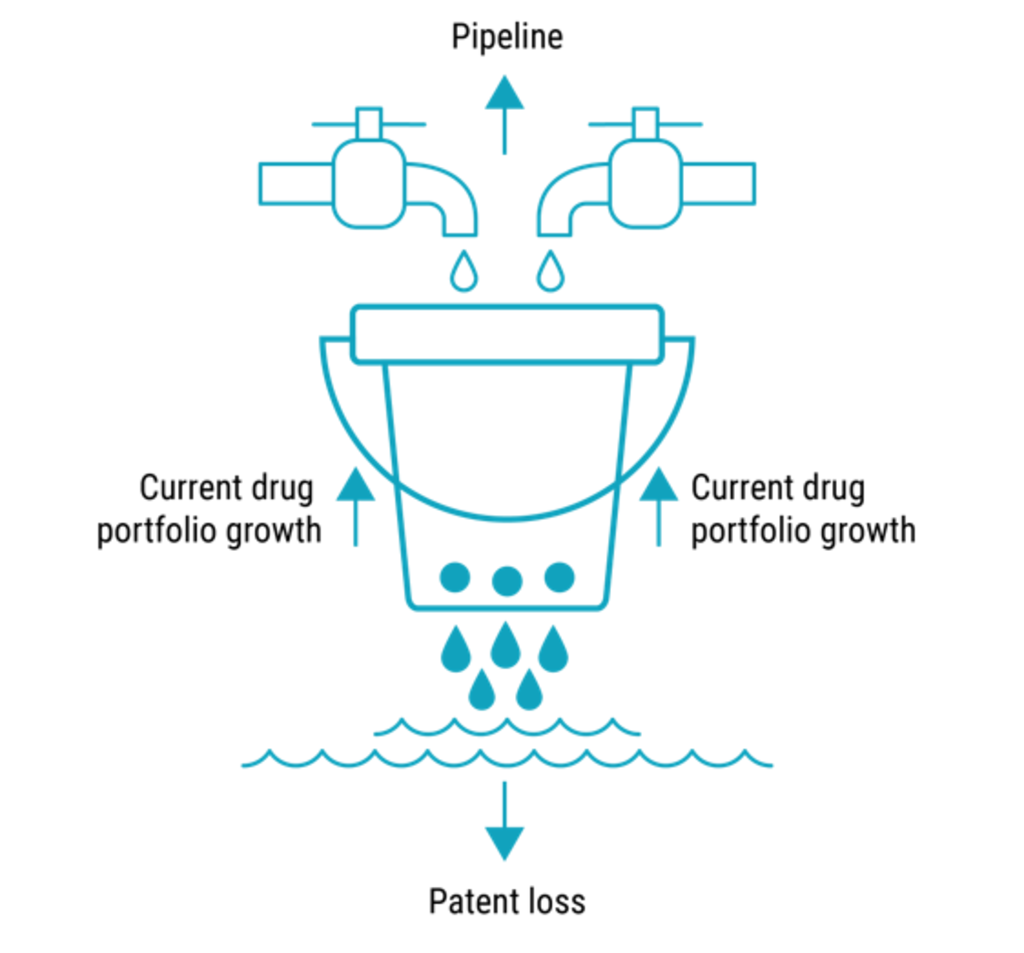
Los ciclos de crecimiento en la industria farmacéutica suelen ser largos y a menudo duran entre 10 y 13 años, y no suelen guardar relación con los ciclos macroeconómicos generales. El crecimiento procede, en cambio, de los ingresos generados por los nuevos medicamentos innovadores desarrollados, una vez descontadas las pérdidas de ingresos derivadas del vencimiento de patentes.
Gráfico 2: El modelo de negocio farmacéutico
Fuente: Robeco.
Los nuevos medicamentos que impulsan el crecimiento en el ciclo actual abarcan muchas áreas terapéuticas: desde los muy comentados fármacos GLP-1 del segmento de diabetes/obesidad hasta nuevos tratamientos que modifican la enfermedad en el caso de enfermedades neurodegenerativas históricamente intratables, terapias oncológicas innovadoras y nuevas clases de fármacos para un número creciente de enfermedades inflamatorias crónicas y cardiovasculares.
Una historia de ganadores y perdedores
Lo inusual de este ciclo concreto es que muchas de las compañías con menor carga por vencimiento de patentes (algo positivo para el crecimiento) también cuentan con los fármacos en desarrollo en fase avanzada más interesantes (también positivo para el crecimiento). Las compañías con la mayor carga por vencimiento de patentes (negativo para el crecimiento) tienden a tener las carteras de fármacos en desarrollo más flojas (también negativo para el crecimiento). La diferencia entre las tres compañías con mayor crecimiento y las tres con menor crecimiento del sector es especialmente amplia en el periodo 2025-30, con un diferencial estimado del CAC del BPA del 19,3%. Ese diferencial es más del doble de los niveles históricos y, en nuestra opinión, representa una oportunidad atractiva para las estrategias de cartera long-only, especialmente tras una revalorización sectorial que ha ignorado en gran medida estas importantes diferencias en las perspectivas a medio plazo.
Como resultado, las tres principales historias de crecimiento del sector cotizan ahora a un PER futuro medio a un año de 16,9x, justo por debajo de su crecimiento medio anual compuesto del BPA a cinco años del 17,2%. Históricamente no es frecuente una infravaloración de este tipo en compañías de alto crecimiento de calidad en un sector de ciclo largo, con elevada visibilidad y una correlación relativamente baja con los ciclos macroeconómicos, y normalmente no dura mucho, aunque puede haberse prolongado por el dominio reciente del tema de la IA.
Global Stars Equities Fund - EUR E
- performance ytd (31-7)
- 9,52%
- Performance 3y (31-7)
- 14,56%
- morningstar (31-7)
- SFDR (31-7)
- Article 8
- Pago de dividendos (31-7)
- Yes
Rentabilidades pasadas no garantizan resultados futuros. El valor de las inversiones puede fluctuar.Anualizado (para periodos superiores a un año). Las rentabilidades son netas de comisiones, basadas en los precios de transacción.
Se alivia el riesgo por los aranceles y los precios en EE.UU.
En 2025, el mayor lastre para las valoraciones del sector farmacéutico fue la posibilidad de recortes en los precios de los medicamentos en EE.UU., así como la amenaza de aranceles generalizados sobre los medicamentos de marca. Ese lastre se ha disipado ya en gran medida. En abril de 2026, la Administración impuso un arancel del 100% a los productos farmacéuticos patentados de importación,1 pero con amplias exenciones: un tipo del 0% para las compañías que firmaran acuerdos de precios de nación más favorecida y de relocalización en EE.UU. (que ya han firmado la mayoría de las farmacéuticas de capitalización alta y mediana), del 20% para compromisos únicamente de relocalización y exención total para genéricos y biosimilares. Si a eso añadimos la entrada en vigor en enero de 2026 de los primeros precios negociados por Medicare en virtud de la IRA,2 creemos que el panorama regulatorio para las farmacéuticas de gran capitalización se ha aclarado a medio plazo.
Esa claridad, junto con el vencimiento de patentes que se avecina, ha desbloqueado uno de los ciclos de fusiones y adquisiciones más sólidos que ha visto el sector en años. El sector farmacéutico afronta más de 200.000 millones de USD de exposición global a ingresos de medicamentos de marca hasta 2032, con el pico de problemas por patentes en 2028, concentrado en las franquicias de oncología, inmunología y cardiometabolismo.3 En consecuencia, las farmacéuticas de gran capitalización están reasignando capacidad de balance para reponer sus fármacos en desarrollo, con una actividad de M&A en biopharma que alcanzó un total de 106.000 millones de USD en 201 operaciones solo en los cinco primeros meses de 2026, que podría ser el mejor año desde 20194 Los activos vinculados a GLP-1 y a la obesidad siguen siendo el principal foco de interés, pero las operaciones se han ampliado hacia conjugados anticuerpo-fármaco, radiofármacos e inmunología de nueva generación. Para los inversores long-only, esta es la segunda fase de la hipótesis de inversión en el sector farmacéutico: las compañías con carteras de productos en desarrollo limpias se ven recompensadas dos veces, una por el crecimiento orgánico y otra por ser activos escasos por los que sus homólogas están dispuestas a pujar.
El discreto reajuste en herramientas para ciencias de la vida
Además de prestar servicio a hospitales y a algunos segmentos industriales, la mayor parte de la base de ingresos del sector de herramientas para ciencias de la vida se incluye en la cadena de valor del sector farmacéutico y, por tanto, está expuesta, con cierto desfase temporal, a los ciclos de inversión en I+D y de producción de la industria farmacéutica global. Durante la pandemia, ese subsector de salud disfrutó de un apoyo doble extraordinario, al sumarse los ingresos por test de Covid a los ingresos por producción de vacunas, pero desde finales de 2021 esos revulsivos se transformaron en obstáculos al crecimiento, y el subsector llegó a cotizar con el múltiplo más bajo de su historia frente al mercado en fechas tan recientes como mayo de 2026, cuando la cuestión era si herramientas para ciencias de la vida recuperaría alguna vez su dinámica histórica de crecimiento de dígito medio. Desde entonces, muchos de esos temores han empezado a remitir gracias a una temporada de resultados del 2T de 2026 que, para la mayoría de las compañías del sector, resultó mejor de lo esperado y vino acompañada de revisiones al alza. Sin embargo, resulta interesante que, pese al reciente repunte del segmento de Herramientas, este siga todavía cerca de la media de su múltiplo de 20 años frente al mercado. Dada la fuerte recuperación de la inversión en I+D de la industria farmacéutica, así como el crecimiento continuado de sus instalaciones de producción (impulsado por la relocalización en EE.UU. en 2027-28) tras la reciente firma de acuerdos MFN, seguimos confiando en las perspectivas de crecimiento del sector de herramientas para ciencias de la vida.
Persisten los riesgos
El panorama no está exento de riesgos. Las formulaciones orales de GLP-1, si se lanzan con éxito y canibalizan cuota a los inyectables, podrían desestabilizar tanto a los líderes en fármacos contra la obesidad como a las compañías de tecnología médica expuestas a los volúmenes de procedimientos bariátricos y cardiometabólicos. Los propios fármacos en desarrollo siempre conllevan riesgos clínicos. Las reducciones propuestas en Medicaid, el vencimiento de las subvenciones de la Affordable Care Act y la proximidad de las elecciones de mitad de mandato de 2026 en EE.UU. podrían aumentar la incertidumbre política. Además, las convulsiones en compañías concretas del sector salud —como pusieron de manifiesto Boston Scientific y Zoetis5 en el 2T de 2026 cuando recortaron sus previsiones— muestran que la apuesta por la revalorización el sector exige una cuidadosa selección de valores.
Escenario de revalorización
Ninguno de estos riesgos nos parece suficiente para dar al traste con la hipótesis de revalorización global. Salud se perfila cada vez más como destino de rotación y no como una opción defensiva a posteriori, ya que los inversores institucionales siguen infraponderando estructuralmente el sector tras dos años de flujos liderados por la IA. Las estimaciones de consenso apuntan a una aceleración del crecimiento de los beneficios del sector salud en 2027, en un momento en que sigue cotizando con descuento frente a su propia historial y al conjunto del mercado.
La combinación de fundamentales resistentes a los ciclos económicos y valoraciones aún moderadas frente al mercado y a sus niveles históricos respalda la sobreponderación de Robeco Global Stars en los subsegmentos de salud que consideramos más atractivos: farmacéutico y herramientas para ciencias de la vida. La estrategia se centra en compañías de calidad, con crecimiento acelerado y valoraciones atractivas, un enfoque que sustenta nuestra selección de valores en un sector que continúa ofreciendo oportunidades relevantes.
Notas al pie
1 Los fabricantes de medicamentos se enfrentan a un arancel del 100% a menos que recorten precios o produzcan medicamentos en EE.UU. – Reuters – 2 de abril de 2026
2 Las compañías farmacéuticas firman acuerdos de «nación más favorecida» y luego suben igualmente los precios – Drug Discovery & Development – 2 de enero de 2026
3 El vencimiento de patentes de 2026–2032 en cifras: 11.000 patentes, 200.000 millones de dólares en riesgo – Pharmadossier – 10 de junio de 2026
4 Comprando como si se fuera a acabar’: La M&A en biotecnología va camino de registrar su mejor año desde el Covid – CNBC – 4 de junio de 2026
5 Las compañías mostradas lo son solo a efectos ilustrativos. No debe hacerse inferencia alguna sobre la evolución futura de la compañía. No se formula recomendación alguna para comprar, vender o mantener.
Acceda a las perspectivas más recientes
Suscríbase a nuestro newsletter para recibir información actualizada sobre inversiones y análisis de expertos.