Client Portfolio Manager
• Einblick
KI in Credit-Märkten: Investitionen eilen Unternehmensgewinnen voraus
Fast vier Jahre nach Beginn des Booms rund um generative KI ist das Geld zweifellos angekommen. Die Gewinne haben allerdings, zumindest in weiten Teilen der Unternehmenslandschaft, deutlich länger auf sich warten lassen.
Autoren/Autorinnen
Ward Poirters
Client Portfolio Manager
Analyst
Analyst
Zusammenfassung
- KI-bezogene Finanzierungen verändern Credit-Märkte schneller, als die Unternehmensgewinne steigen
- In Finanzen und Verbraucher verbessert KI Prozesse, aber noch nicht Credit-Profile
- Fundamentaldaten statt Hype, da KI-Gewinner und -Verlierer noch nicht feststehen
Wir gingen in unsere Gespräche mit den Sektoranalysten von Robeco mit der Erwartung, von sich verändernden Geschäftsmodellen, größeren Wettbewerbslücken und klaren Gewinnern und Verlierern zu hören. Was wir erfuhren, war deutlich überraschender. Oder vielmehr: alltäglicher. Und vielleicht gerade deshalb interessanter.
Die KI-Einführung ist weit verbreitet. Unternehmen geben Geld aus und experimentieren mit der Technologie, wodurch sich Prozesse verändern. Doch außerhalb der Sektoren, die direkt vom Infrastrukturausbau oder von drastischen Veränderungen betroffen sind, gibt es bislang erstaunlich wenige Belege dafür, dass KI die Unternehmensgewinne wesentlich verändert.
Der Finanzierungsboom findet bereits statt
Das ist bemerkenswert, wenn man betrachtet, was in den Credit-Märkten bereits geschieht. Ein wesentliches Thema war der deutliche Anstieg bei den Hyperscalern, die auf den Markt drängen, um die Entwicklung zu finanzieren. Der Ausbau von Rechenzentren ist teuer, und ein erheblicher Teil der Finanzierung dürfte aus Investment-Grade-Märkten und zunehmend auch aus dem High-Yield-Segment kommen.
Die Auswirkungen sind in Investment-Grade-Benchmarks bereits sichtbar, in denen Technologie- und KI-bezogene Emittenten einen deutlich größeren Teil des Universums ausmachen. Allein Hyperscaler haben inzwischen einen Anteil von etwas mehr als 5 % der US-IG-Benchmark. Einschließlich KI-bezogener Infrastruktur- und Versorgungsunternehmen liegt ihr Anteil deutlich höher.
Das Geld ist zweifellos angekommen. Die Gewinne haben allerdings, zumindest in weiten Teilen der Unternehmenslandschaft, deutlich länger auf sich warten lassen
Abbildung 1 – KI-bezogene Emittenten machen im Juni 2026 rund 19 % des US-Investment-Grade-Index für Nicht-Finanzunternehmen aus, nach rund 4 % im Jahr 2022
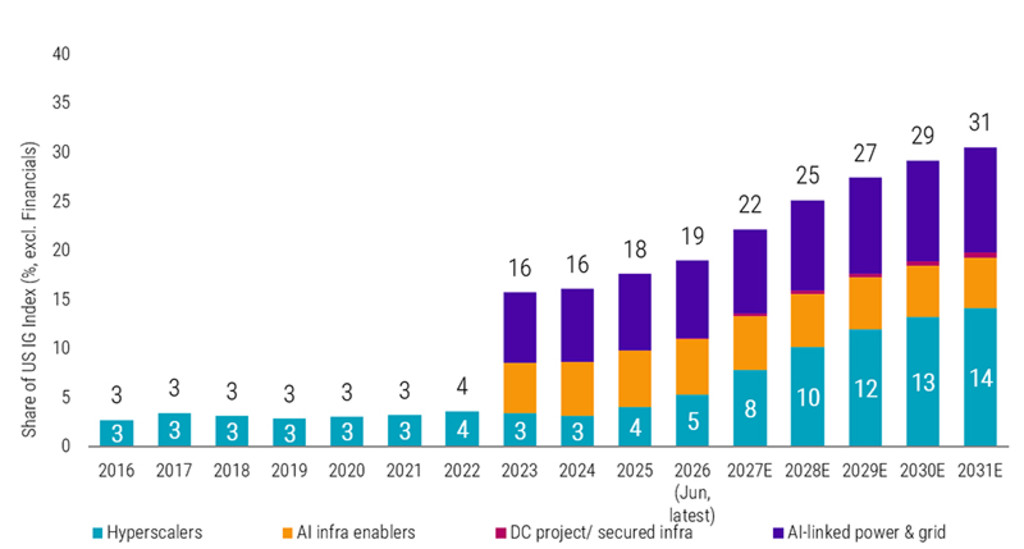
Das Indexengagement basiert auf der Marktwertgewichtung der US-IG-Komponenten (C0A0 Index), wobei Finanzen ausgeschlossen sind. Die Kategorien entsprechen den Emittentenklassifizierungen von Robeco. Es werden ausschließlich Versorger und Stromerzeuger berücksichtigt, die Risiken im Zusammenhang mit der Auslastung von Rechenzentren, Investitionen in das Stromnetz oder der Stromnachfrage aufweisen (Dominion, Duke, Southern, Entergy, AEP, Exelon, NextEra, Sempra, PG&E, Edison Intl, PPL, Xcel, PSEG, Constellation, First Energy1). Die Prognose basiert auf den Annahmen zur Finanzierungslücke (operativer Cashflow abzüglich Ausschüttungen an die Aktionäre abzüglich der prognostizierten Investitionsausgaben) sowie dem erwarteten Nettoemissionsvolumen. Quelle: ICE BofA, Bloomberg, Unternehmensmeldungen, CreditSights, CNBC, MUFG, Morgan Stanley, S&P Global, Reuters, GlobalCapital, RBC Capital Markets, Utility Dive, T&D World, DCD, Robeco. Die Prognose ist ein Szenario von Robeco.
Vielleicht ist all dies nicht besonders bemerkenswert. Die für KI bereitgestellten Mittel sind enorm, aber ebenso groß sind die Erwartungen. Uns wurde mitgeteilt, dass KI Geschäftsmodelle drastisch verändern und große Teile der Belegschaft ersetzen wird. Beschäftigte überall fragen sich, welche Arbeitsplätze in einigen Jahren noch existieren werden, während Unternehmen zunehmend unter Druck stehen, ihre KI-Strategie zu erklären.
Hinter all diesen Investitionen und dieser Verschuldung steht die Annahme, dass sich dies letztlich in den Unternehmensgewinnen niederschlagen wird. Bislang ist das allerdings deutlich schwerer zu erkennen. Offensichtlich ist, dass der KI-Finanzierungszyklus die Anleihemärkte bereits verändert. Die Transformation der darin vertretenen Unternehmen verläuft jedoch deutlich langsamer.
Um zu verstehen, warum das so ist, sprachen wir mit unseren Analysten für Finanzen und Verbraucher darüber, was sie auf Unternehmensebene tatsächlich beobachten. Ihre Erfahrungen deuten darauf hin, dass die KI-Auswirkungen zumindest vorerst weniger in tiefgreifenden Umwälzungen liegen als in schrittweisen Veränderungen bei Effizienz, Kundeninteraktion und der Art und Weise, wie bestehende Geschäftsmodelle funktionieren.
Was gibt es Neues im Credit Investing?
Bleiben Sie mit unserem Newsletter über die neuesten Entwicklungen im Credit Investing auf dem Laufenden.
Finanzen: Effizienzgewinne, aber noch kaum Umwälzungen in Credit
Im Finanzsektor sind KI-Ausgaben bereits sichtbar. Bislang konzentrieren sie sich jedoch weitgehend auf die Verbesserung bestehender Prozesse und nicht auf die Schaffung neuer Ertragsquellen. Laut Atif Ali, Credit-Analyst bei Robeco, setzen Banken KI in vielen Bereichen ein, von der Softwareentwicklung bis hin zu Legitimationsprüfungen von Kunden, wobei die unmittelbare Chance vor allem in Effizienzsteigerungen und Kostensenkungen liegt.
Hier ist die Größe entscheidend. Größere US-Banken können erheblich mehr investieren als kleinere europäische Wettbewerber, was ihnen bei der Modernisierung von Systemen und der Kostensenkung potenziell einen frühen Vorteil verschafft. Atif erwartet, dass ein Teil dieses Vorteils den größten Unternehmen zugutekommt, insbesondere dort, wo Wettbewerber durch veraltete Technologie oder geringere Investitionsbudgets eingeschränkt sind. Für Anleiheinhaber ist die Bedeutung aber deutlich weniger dramatisch: Eine Bank, die infolge von KI etwas höhere Gewinne erzielt, wird dadurch nicht zwangsläufig zu einem wesentlich anderen Kreditinstitut.
Auch für radikale Marktveränderungen gibt es natürliche Bremsen. Der Finanzsektor ist stark reguliert, sodass Bereiche wie automatisiertes Underwriting vor einer beschleunigten Einführung die Vorgaben zu Fairness und Modellrisiken erfüllen müssen. Dadurch dürfte der Wandel schrittweiser verlaufen als in weniger stark regulierten Branchen.
Das spiegelt sich auch in Atifs derzeitiger Bonitätsanalyse wider. KI-Ausgaben und -Strategie sind zunehmend Teil der Gespräche mit Unternehmen, doch die Vorteile schlagen sich bislang weder wesentlich in den Gewinnen noch in der Credit-Qualität nieder. Selbst dort, wo KI erhebliche Kosteneinsparungen bewirkt, erwartet Atif, dass ein großer Teil davon im Wettbewerb weitergegeben wird, statt in Form höherer Gewinne erhalten zu bleiben. Davon profitieren letztlich die Kunden durch bessere Preise. Derzeit betrachtet er das Fehlen einer führenden KI-Strategie für sich genommen nicht als Grund, eine Bank oder einen Versicherer zu meiden.
Verbraucher: Veränderungen in der Kundeninteraktion, nicht in der Credit-Story
Bei verbrauchernahen Unternehmen zeigt sich ein ähnliches Bild. Maschinelles Lernen ist in diesem Sektor nicht neu: Hotels, Kreuzfahrtanbieter und andere Unternehmen nutzen es seit Langem für Preisgestaltung, Empfehlungen und Nachfrageprognosen. Eine neuere Entwicklung ist generative KI, die allmählich verändert, wie Verbraucher Produkte und Dienstleistungen recherchieren und mit Unternehmen interagieren.
Der Reisesektor ist hier ein gutes Beispiel. Booking und Expedia2 integrieren KI-Plattformen, während Hotelgruppen KI-gestützte Tools für Reiseplanung und Kundenservice einführen. Das Kundenerlebnis ist bereits über Suchmaschinen, soziale Medien, Online-Reisebüros und die eigenen Kanäle der Unternehmen fragmentiert. Generative KI könnte die Schnittstelle verändern, über die Verbraucher Reisen recherchieren und buchen. Ob dies die bestehenden Wettbewerbspositionen wesentlich verändert oder lediglich einen weiteren Zugang zu etablierten Plattformen schafft, ist allerdings noch unklar. Für Unternehmen könnte dies zunächst zu einer Umschichtung der Marketing- und Vertriebsausgaben zwischen den Kanälen führen und nicht zu einer wesentlichen Veränderung der zugrunde liegenden ökonomischen Struktur des Sektors.
Credit-Analyst Yadeesh Moorthy sieht bislang keine wesentlichen Auswirkungen auf die Credit-Pprofile verbrauchernaher Unternehmen. Die KI-Einführung beginnt bei einigen der größeren Plattformen messbare Effizienzgewinne zu erzeugen, vor allem durch die Automatisierung des Kundenservice. Der gesamte finanzielle Beitrag lässt sich jedoch weiterhin nur schwer isolieren, und die Renditen einer breiteren Einführung bleiben ungewiss. Bislang gibt es keine klare Differenzierung der Credit-Qualität zwischen Gewinnern und Verlierern. Mit der Zeit könnten Unternehmen mit stärkeren Bilanzen und größerer finanzieller Flexibilität besser positioniert sein, um zu investieren und sich anzupassen. Dies könnte den Abstand zu kleineren oder stärker fremdfinanzierten Wettbewerbern vergrößern.
Über den KI-Hype hinausblicken
Zum jetzigen Zeitpunkt bleibt vieles über die KI-Auswirkungen unbekannt. Doch fast vier Jahre nach Beginn des Booms rund um generative KI ist das Geld zweifellos angekommen. Die Gewinne haben allerdings, zumindest in weiten Teilen der Unternehmenslandschaft, deutlich länger auf sich warten lassen. Es ist noch zu früh, doch bislang sind die Auswirkungen auf Unternehmen nahezu das Gegenteil der Umwälzungen, die viele erwartet hatten. Anstelle von weitreichenden Umwälzungen, sich rasch vergrößernden Wettbewerbslücken und eindeutigen Gewinnern und Verlierern beobachten unsere Analysten eine eher schrittweise Entwicklung. Für viele Unternehmen läuft der Geschäftsbetrieb weitgehend wie gewohnt weiter, wobei KI bestehende Prozesse optimiert, anstatt Geschäftsmodelle oder Credit-Profile grundlegend zu verändern.
Was bedeutet das also für Credit-Anleger? Als fundamentale Anleger ziehen wir es vor, über den Hype hinauszublicken und die tatsächlichen Auswirkungen zu beurteilen. Für Anleiheninhaber, deren Aufwärtspotenzial begrenzt ist und für die das Verlustrisiko zählt, kann es wichtiger sein zu erkennen, wo KI die Fundamentaldaten schwächen könnte, als zu versuchen, die größten Gewinner zu ermitteln. Dieses Bild könnte sich ändern, wenn die Einführung zunimmt und mehr Unternehmen beginnen, ihre KI-Investitionen in messbare finanzielle Gewinne umzusetzen. Wenn das geschieht, erwarten wir, dass sich der Wandel zuerst in den Fundamentaldaten der Unternehmen zeigt. Dadurch würde die Bottom-Up-Analyse frühzeitig Hinweise darauf geben, wo KI die Credit-Qualität tatsächlich stärkt oder schwächt. Vorerst bleiben die Auswirkungen auf Credit-Anleger entgegen dem, was die Schlagzeilen vermuten lassen könnten, begrenzt.
Fußnoten
1 Die hier aufgeführten Unternehmen dienen nur zur Veranschaulichung. Über die zukünftige Entwicklung des Unternehmens kann keine Aussage abgeleitet werden. Hierbei handelt es sich nicht um Kauf-, Verkaufs- oder Halteempfehlungen.
2 Die hier aufgeführten Unternehmen dienen nur zur Veranschaulichung. Über die zukünftige Entwicklung des Unternehmens kann keine Aussage abgeleitet werden. Hierbei handelt es sich nicht um Kauf-, Verkaufs- oder Halteempfehlungen.