Client Portfolio Manager
• Vision
L’IA sur les marchés du Crédit alors que les investissements progressent plus vite que les bénéfices des entreprises
Près de quatre ans après le début du boom de l’IA générative, l’argent a bel et bien afflué. Mais les bénéfices, du moins pour une grande partie des entreprises, ont tardé à suivre.
Auteurs
Ward Poirters
Client Portfolio Manager
Analyst
Analyst
Résumé
- Les financements liés à l’IA transforment les marchés du crédit plus vite que les bénéfices des entreprises
- Dans la finance et la consommation, l’IA améliore les processus mais pas encore les profils de crédit
- Les fondamentaux priment sur le battage médiatique, alors que les gagnants et les perdants de l’IA restent à déterminer
Nous avons abordé nos échanges avec les analystes sectoriels de Robeco en nous attendant à entendre parler de modèles économiques en évolution, d’un creusement des écarts concurrentiels et de gagnants et perdants clairement identifiés. Ce que nous avons constaté était bien plus surprenant. Ou plutôt, plus banal. Et peut-être plus intéressant pour cette raison.
L’adoption de l’IA est généralisée. Les entreprises dépensent de l’argent et expérimentent la technologie et, de ce fait, les processus évoluent. Mais en dehors des secteurs directement exposés au déploiement des infrastructures ou aux perturbations, les éléments attestant que l’IA modifie de manière significative les résultats des entreprises restent étonnamment limités.
Le boom du financement est déjà là
C’est frappant au vu de ce qui se passe déjà sur les marchés du Crédit. L’un des thèmes dominants a été la nette accélération du nombre d’hyperscalers se tournant vers le marché pour financer leur développement. La construction de centres de données est coûteuse, et une part importante du financement devrait provenir des marchés Investment Grade et, de plus en plus, du High Yield.
L’impact est déjà visible dans les indices de référence Investment Grade, où les émetteurs technologiques et les liés à l’IA représentent une part bien plus importante de l’univers. À eux seuls, les hyperscalers représentent désormais un peu plus de 5 % de l’indice de référence américain IG, tandis que cette part est sensiblement plus élevée une fois incluses les infrastructures et les entreprises de services aux collectivités liées à l’IA.
L’argent a bel et bien afflué. Mais les bénéfices, du moins pour une grande partie des entreprises, ont tardé à suivre
Graphique 1 – les émetteurs liés à l’IA représentent environ 19 % de l’indice américain non financier Investment Grade en juin 2026, contre environ 4 % en 2022
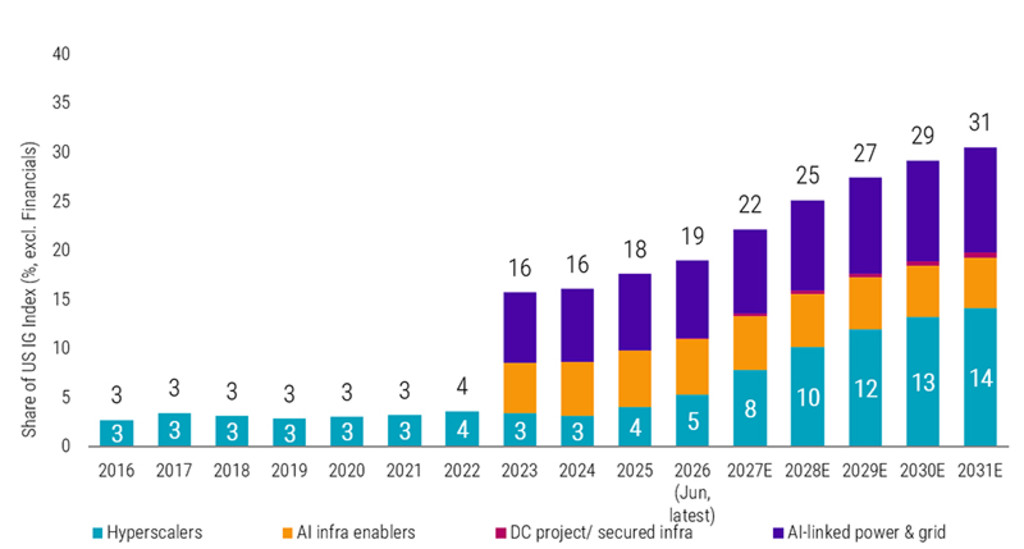
L’exposition de l’indice est fondée sur la pondération en valeur de marché des composantes de l’indice US IG (indice C0A0), hors Finance. Les catégories reflètent les classifications des émetteurs de Robeco. Seuls les entreprises de services publics et producteurs d’électricité présentant une exposition de crédit à la charge des centres de données, aux investissements dans les réseaux ou à la demande d’électricité sont inclus (Dominion, Duke, Southern, Entergy, AEP, Exelon, NextEra, Sempra, PG&E, Edison Intl, PPL, Xcel, PSEG, Constellation, First Energy1). La vision prospective repose sur les hypothèses d’écart de financement (flux de trésorerie d’exploitation moins les retours aux actionnaires moins les prévisions de dépenses d’investissement) ainsi que sur les émissions nettes attendues. Source : ICE BofA, Bloomberg, déclarations de sociétés, CreditSights, CNBC, MUFG, Morgan Stanley, S&P Global, Reuters, GlobalCapital, RBC Capital Markets, Utility Dive, T&D World, DCD, Robeco. La vision prospective est un scénario de Robeco.
Rien de tout cela n’a peut-être rien de particulièrement remarquable. Les montants engagés dans l’IA sont énormes, mais les attentes le sont aussi. On nous a dit que l’IA transformerait les modèles économiques et remplacerait une grande partie de la main-d’œuvre. Partout, les salariés se demandent quels emplois existeront encore dans quelques années, tandis que les entreprises sont de plus en plus pressées de présenter leur stratégie en matière d’IA.
Derrière tous ces investissements et ces emprunts se trouve l’hypothèse qu’à terme, ils finiront par se traduire dans les résultats des entreprises. Jusqu’à présent, cela reste beaucoup plus difficile à discerner. Ce qui est évident, c’est que le cycle de financement de l’IA remodèle déjà les marchés obligataires, mais la transformation des entreprises qui les composent se révèle beaucoup plus lente.
Pour comprendre pourquoi, nous avons échangé avec nos spécialistes de la finance et de la consommation sur ce qu’ils observent réellement au niveau des entreprises. Leur expérience montre que, pour l’instant du moins, l’impact de l’IA tient moins à une perturbation généralisée qu’à des évolutions progressives en matière d’efficacité, d’interaction avec la clientèle et de mode de fonctionnement des activités existantes.
Quoi de neuf dans les crédits ?
Gardez une longueur d'avance avec notre newsletter sur les derniers développements en matière d'investissement crédit.
Finance : gains d’efficacité, mais encore peu de perturbation du Crédit
Dans la finance, les dépenses liées à l’IA sont déjà visibles, mais jusqu’à présent elles se concentrent largement sur l’amélioration des processus existants plutôt que sur la création de nouvelles sources de revenus. Selon Atif Ali, analyste Crédit chez Robeco, les banques appliquent l’IA dans de nombreux domaines, du développement logiciel aux procédures de connaissance du client, l’opportunité immédiate portant principalement sur l’efficacité et la réduction des coûts.
La taille compte. Les grandes banques américaines disposent d’une capacité d’investissement nettement supérieure à celle de leurs homologues européennes de plus petite taille, ce qui pourrait leur conférer un avantage précoce pour moderniser leurs systèmes et réduire leurs coûts. Atif Ali s’attend à ce qu’une partie de cet avantage revienne aux plus grands acteurs, en particulier lorsque les concurrents sont limités par des technologies existantes anciennes ou des budgets d’investissement plus modestes. Mais pour les obligataires, l’enjeu est bien moins spectaculaire : une banque qui génère des bénéfices un peu plus élevés grâce à l’IA ne devient pas nécessairement un crédit sensiblement différent.
Il existe aussi des freins naturels aux transformations profondes. La finance est un secteur fortement réglementé, ce qui signifie que des domaines tels que la souscription automatisée doivent satisfaire aux règles en matière d’équité et de risque de modèle avant que l’adoption puisse s’accélérer. Cela devrait rendre l’évolution plus progressive que dans les secteurs moins réglementés.
C’est ce que reflète aujourd’hui la recherche Crédit d’Atif Ali. Les dépenses et la stratégie en matière d’IA occupent une place croissante dans les discussions avec les entreprises, mais les avantages ne se reflètent pas encore de manière significative dans les bénéfices ou la qualité de crédit. Même lorsque l’IA permet de réaliser des économies de coûts significatives, Atif Ali s’attend à ce qu’une grande partie de celles-ci soit neutralisée par la concurrence plutôt que conservée sous forme de bénéfices plus élevés, les clients finissant par en bénéficier grâce à une meilleure tarification. Pour l’heure, il ne considère pas l’absence d’une stratégie d’IA de premier plan comme une raison suffisante, à elle seule, d’éviter une banque ou un assureur.
Consommation : l’évolution concerne la manière dont les clients interagissent, plus que le profil de crédit
Le constat est similaire dans l’ensemble des entreprises orientées vers les consommateurs. Le machine learning n’est pas nouveau dans ce secteur : les hôtels, les opérateurs de croisières et d’autres entreprises l’utilisent depuis longtemps pour la tarification, les recommandations et les prévisions de la demande. L’évolution plus récente est celle de l’IA générative, qui commence à modifier la manière dont les consommateurs recherchent des produits et services et interagissent avec les entreprises.
Le voyage en est un bon exemple. Booking et Expedia2s’intègrent à des plateformes d’IA, tandis que des groupes hôteliers mettent en place des outils de planification de voyage et de service client alimentés par l’IA. Le parcours client est déjà fragmenté entre moteurs de recherche, réseaux sociaux, agences de voyages en ligne (OTA) et canaux propres aux entreprises. L’IA générative pourrait modifier l’interface par laquelle les consommateurs recherchent et organisent leurs voyages, mais il n’est pas encore établi si cela changera sensiblement les positions concurrentielles existantes ou fournira simplement une voie supplémentaire vers des plateformes déjà en place. Pour les entreprises, cela pourrait d’abord se traduire par une réallocation des dépenses de marketing et de distribution entre les canaux, plutôt que par une modification significative de l’économie sous-jacente du secteur.
L’analyste Crédit Yadeesh Moorthy ne constate jusqu’à présent aucun impact significatif sur les profils de crédit des entreprises orientées vers les consommateurs. L’adoption de l’IA commence à générer des gains d’efficacité mesurables sur certaines des plus grandes plateformes, principalement grâce à l’automatisation du service client, mais la contribution financière globale reste difficile à isoler et le rendement d’une adoption plus large demeure incertain. Il n’existe pas encore de différenciation claire du point de vue du Crédit entre les gagnants et les perdants. Au fil du temps, les entreprises dotées de bilans plus solides et d’une plus grande flexibilité financière pourraient être mieux placées pour investir et s’adapter, ce qui pourrait creuser l’écart avec des concurrents plus petits ou davantage endettés.
Au-delà du battage médiatique autour de l’IA
À ce stade, beaucoup d’aspects de l’impact de l’IA restent inconnus. Mais près de quatre ans après le début du boom de l’IA générative, l’argent a bel et bien afflué. Les bénéfices, du moins pour une grande partie des entreprises, ont tardé à suivre. Nous n’en sommes encore qu’aux débuts, mais jusqu’à présent, l’impact sur les entreprises a été presque à l’opposé des bouleversements que beaucoup anticipaient. Plutôt qu’une perturbation généralisée, un creusement rapide des écarts concurrentiels et des gagnants et perdants clairement identifiés, nos analystes observent une évolution bien plus progressive. Pour de nombreuses entreprises, les activités restent largement inchangées, l’IA venant surtout améliorer les processus existants plutôt que transformer en profondeur les modèles économiques ou les profils de crédit.
Qu’est-ce que cela signifie donc pour les investisseurs en Crédit ? En tant qu’investisseurs fondamentaux, nous préférons regarder au-delà du battage médiatique et évaluer l’impact réel. Pour les obligataires, dont le potentiel de hausse est limité mais pour qui le risque baissier compte, il peut être plus important d’identifier les cas où l’IA risque d’affaiblir les fondamentaux que de chercher les plus grands gagnants. Cette situation pourrait évoluer à mesure que l’adoption s’accélère et que davantage d’entreprises commencent à traduire leurs investissements dans l’IA en gains financiers mesurables. Si c’est le cas, nous nous attendons à ce que ce changement apparaisse d’abord dans les fondamentaux des entreprises, donnant à la recherche bottom-up une indication précoce des domaines où l’IA renforce ou affaiblit réellement la qualité de crédit. Pour l’instant, contrairement à ce que les titres pourraient laisser penser, son impact sur les investisseurs en Crédit reste modeste.
Notes de bas de page
1 Les sociétés sont mentionnées ici uniquement à titre indicatif. Il ne peut être tiré aucune conclusion quant à l’évolution future de la société. Ceci ne constitue aucune recommandation d’achat ou de vente ni aucun conseil d’investissement
2 Les sociétés sont mentionnées ici uniquement à titre indicatif. Il ne peut être tiré aucune conclusion quant à l’évolution future de la société. Ceci ne constitue aucune recommandation d’achat ou de vente ni aucun conseil d’investissement.